Inversión inmobiliaria en Cuenca: cómo separar una buena historia de un buen negocio
Comprar un inmueble en Cuenca se cuenta fácil: la ciudad crece, los extranjeros llegan, la plusvalía es inevitable y el alquiler paga solo. La historia suena bien hasta que se convierte en una hoja de cálculo. Una inversión inmobiliaria es un negocio con costos, impuestos, tiempos de salida y riesgos que no desaparecen porque la fachada sea bonita. La diferencia entre un buen negocio y una buena historia está en lo que verificas antes de firmar.
El primer paso es comparar con datos. Revisar inversión inmobiliaria Cuenca por zona, tipología y precio permite estimar rentas, vacancia y tiempo de venta. Esa comparación no elimina la incertidumbre, pero la hace visible. Invertir sin comparar es apostar a que tu intuición sabe más que el mercado.
Define qué buscas antes de mirar unidades. Puede ser renta mensual, plusvalía a diez años, preservación de capital o una combinación. Cada objetivo pide un inmueble distinto. Un departamento pequeño cerca de la universidad puede dar flujo y rotación; una casa en un barrio consolidado puede dar estabilidad y plusvalía. Comprar sin tesis es comprar cualquier cosa que se vea bien.
El contexto macro ayuda a interpretar. Cuenca opera en dólares, lo que elimina el riesgo cambiario para el inversor local pero lo expone a la competencia de compradores extranjeros. Las tasas de interés internacionales mueven el crédito y la demanda. La migración, el turismo y la inversión pública cambian el atractivo de cada zona. Ningún factor es permanente, y un buen inversor los revisa cada año.
Rentabilidad, liquidez y riesgo
La rentabilidad neta es la única que cuenta. Resta al alquiler la administración, los impuestos, el seguro, el mantenimiento, la gestión y la vacancia. El rendimiento bruto es una ilusión hasta que restas lo que cuesta mantener el inmueble, y esa resta suele llevarse entre un veinte y un treinta por ciento. Con el neto puedes comparar con otros activos y decidir si el esfuerzo vale la pena.
La liquidez es el punto ciego. Un inmueble puede tardar meses en venderse, y en un mercado con mucha oferta el comprador impone condiciones. Si tu plan depende de vender en un momento específico, estás asumiendo un riesgo que quizá no puedes controlar. La inversión inmobiliaria funciona mejor con horizontes largos y con capital que no necesitas de inmediato.
El horizonte define la estrategia. A cinco años, la plusvalía puede ser modesta y los costos de entrada pesan; a diez o quince, el alquiler y la apreciación tienen tiempo de componer. El inmueble no es un instrumento de corto plazo, y tratarlo como tal suele convertir una buena compra en una venta apresurada. Usa capital que no necesites y deja margen para imprevistos.
La comparación con otros activos ayuda a mantener la disciplina. Un depósito a plazo, un fondo o un negocio propio tienen riesgos distintos; el inmueble aporta estabilidad y uso, pero exige gestión. La diversificación no es una moda, es una forma de dormir mejor, y un portafolio con un solo inmueble en una sola ciudad es frágil.
El riesgo tiene varias capas. El desarrollador puede retrasarse o quebrar; el contrato puede tener cláusulas desfavorables; la zona puede saturarse; la regulación puede cambiar; el inquilino puede dejar de pagar. La diversificación no elimina el riesgo, pero evita que un solo error te saque del juego. No pongas todo el capital en un proyecto, por atractivo que parezca.
La debida diligencia que protege tu capital
La verificación empieza por los papeles. Propiedad del terreno, permisos, régimen de propiedad horizontal, impuestos al día y libertad de gravámenes. Un abogado independiente debe revisar el contrato y el historial del inmueble. La confianza en el vendedor es necesaria para negociar, pero no reemplaza la revisión documental.
Después vienen los números. Pide estados de cuenta del condominio, presupuesto de administración y historial de gastos. Revisa si hay cuotas extraordinarias pendientes y cómo se financia el mantenimiento. Un edificio con fondo de reserva insuficiente puede convertirse en una fuente de costos imprevistos. La salud financiera de la comunidad es parte de la salud de tu inversión.
El análisis de mercado completa el cuadro. Cuántas unidades similares hay en venta, cuánto tardan en colocarse y a qué precio se cierran. Pregunta por la absorción del proyecto y por la competencia futura. Si la zona tiene diez proyectos idénticos en construcción, tu unidad competirá con todas ellas cuando quieras alquilar o vender.
Los impuestos y costos de cierre deben entrar en el cálculo desde el principio. Notaría, registro, impuesto de alcabala, gastos legales y comisiones. En la salida, la ganancia ocasional y los costos de venta reducen el retorno. Un plan que ignora esos rubros puede parecer rentable y dejar poco cuando se ejecuta.
La estrategia de salida debe estar escrita. ¿Vendes con inquilino, esperas a que termine el contrato o conviertes el inmueble en otro uso? ¿Tienes un comprador natural, como un familiar o un inversor del mismo edificio? La respuesta define la liquidez y el precio que puedes pedir. Una inversión sin salida clara es una inversión a medias, aunque el inmueble sea excelente.
Los errores más comunes son enamorarse del proyecto, confiar en la plusvalía prometida y no calcular el costo de mantener el inmueble vacío. También lo es comprar en una zona de moda sin entender por qué está de moda ni cuánto puede durar. La inversión inmobiliaria premia la paciencia y el análisis, no la prisa. El capital que se mueve por impulso suele terminar financiando el aprendizaje de otro. Comparar tres escenarios, conservador, base y optimista, ayuda a ver el rango real de resultados. Ese ejercicio también revela cuánto margen tienes antes de que la inversión deje de tener sentido.
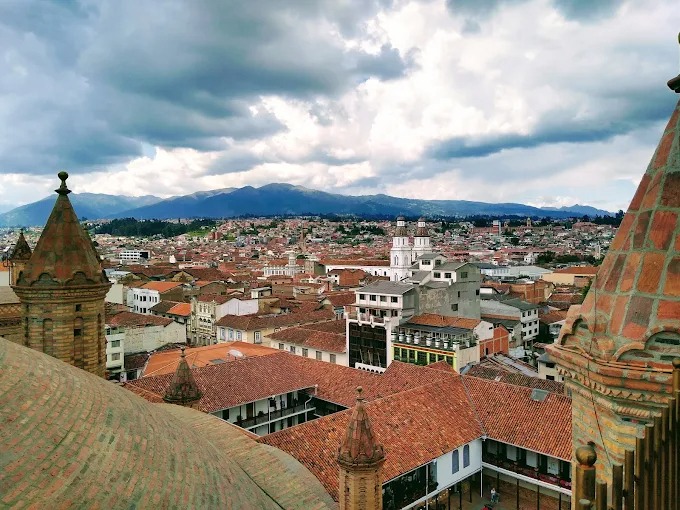
Al final, Cuenca ofrece oportunidades reales para quien las estudia. La ciudad tiene fundamentos sólidos, pero no todos los proyectos son iguales ni todos los precios están justificados. Compara, verifica, calcula y planifica la salida. El mejor negocio inmobiliario es el que sigue teniendo sentido cuando el entusiasmo inicial se apaga y quedan los números.